Wer die Wettsteuer in Deutschland wirklich trägt – und was Anbieter darunter verstehen
 Available in US
Ladevorgang...
Wer in Deutschland „steuerfrei wetten“ googelt, sucht meistens nach einer Abkürzung: einem Anbieter, der die 5,3 %-Abgabe schluckt, sodass vom Einsatz, der Quote oder der Auszahlung nichts abgezogen wird. So einfach ist es nicht – aber auch nicht so kompliziert, wie es klingt. Die Steuer ist im Rennwett- und Lotteriegesetz (RennwLottG) geregelt, wird seit dem 1. Juli 2012 erhoben und ist nach § 19 RennwLottG eine Schuld des Veranstalters, nicht des Spielers. Was Anbieter auf ihrer Seite bewerben, ist deshalb eine unternehmerische Entscheidung, keine Steuerbefreiung. Auf den Gewinn privater Spielender fällt unterhalb der persönlichen Einkommensteuergrenze ohnehin keine weitere Steuer an; das ist die eigentliche steuerliche Seite, die das Wort „steuerfrei“ verdient.
Datenstand: Oktober 16, 2026 (geprüft gegen die Whitelist der GGL und Anbieter-AGB).
Stand der Lizenz- und Steuerangaben: 8. Oktober 2026, geprüft gegen die Whitelist der Gemeinsamen Glücksspielbehörde der Länder (GGL, Stand 2. Oktober 2026) und gegen die Anbieter-AGB.
Was die Sportwettensteuer tatsächlich ist
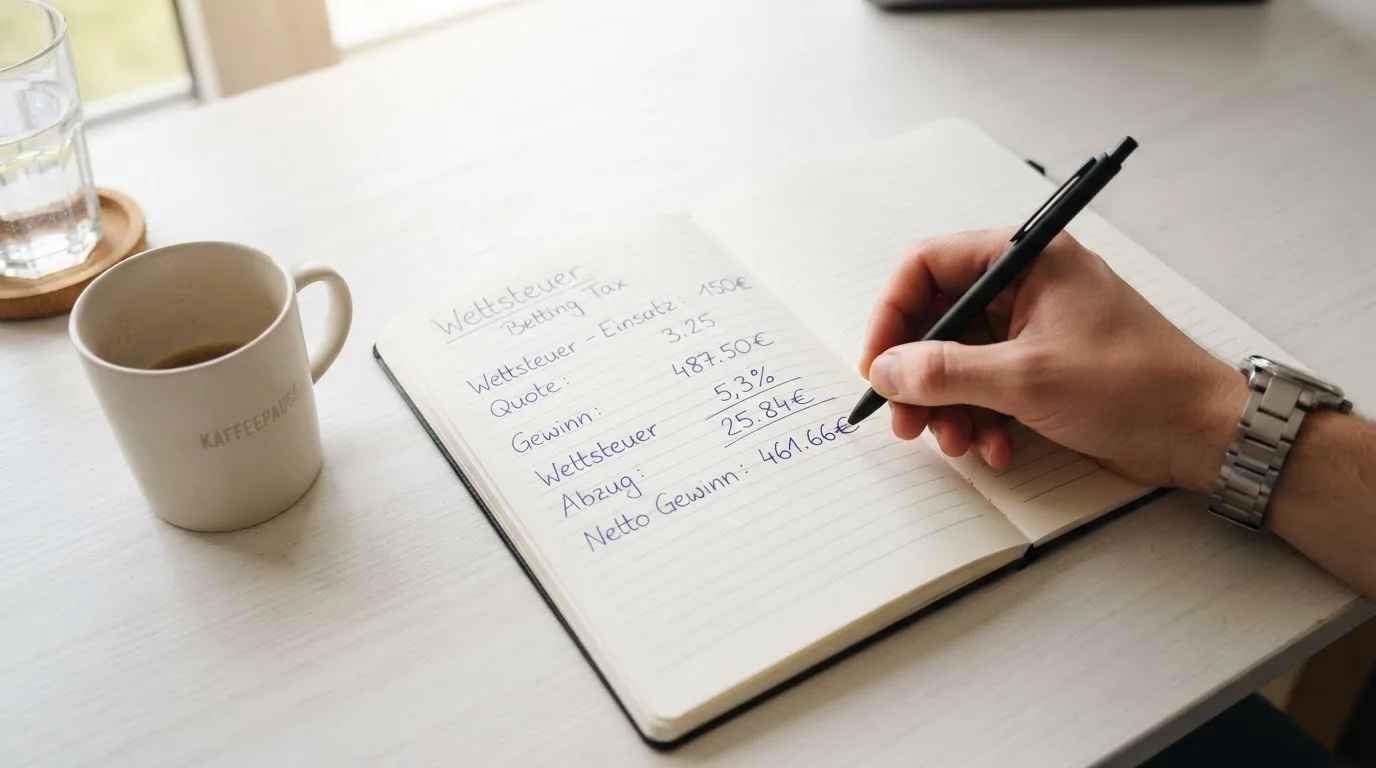
Die Sportwettensteuer ist eine Sonderabgabe auf den organisierten Glücksspielmarkt. Sie beträgt nach § 17 RennwLottG 5,3 % der Bemessungsgrundlage, und die ist nicht der Einsatz, den der Spieler einzahlt, sondern der Einsatz nach Abzug der Steuer selbst. Aus 100 €, die das Konto belasten, sind also 100 / 1,053 ≈ 94,97 € Bemessungsgrundlage; 5,3 % davon ergeben rund 5,03 € Steuer. Oder umgekehrt: Wer 100 € brutto riskiert, zahlt etwa 5,03 € Steuern, und der Wettanbieter führt davon 5,30 € ans Finanzamt ab. Die Differenz klingt pingelig, ist aber Mechanik – und erklärt, warum Anbieter, die die Steuer vom Einsatz abziehen, nie genau 5 % oder genau 5,3 % ausweisen.
Die Einnahmen aus dieser Steuer machten 2023 rund 409 Mio. € aus, 5,2 % weniger als im Vorjahr, aber 116,8 % über dem Wert von 2013. Das sind die absoluten Größen, in denen der deutsche Wettmarkt besteuert wird – ein nüchterner Hintergrund, der hilft, „0 % Wettsteuer“-Banner einzuordnen.
Was die Werbung verschweigt
„Steuerfrei“ ist in der Werbung ein anderes Wort als im Steuerrecht. Wer auf einer Anbieterseite „0 % Wettsteuer“ liest, liest eine Aussage über die eigene Kasse, nicht über das Finanzamt: Der Anbieter trägt die Steuer selbst. Das kann er auf drei Wegen tun, und jeder hat einen Preis, den das Marketing selten zeigt:
- Abzug vom Einsatz. Der Spieler zahlt brutto 100 € ein, der Anbieter behält 5,03 € Steuer, der Wetteinsatz auf dem Schein sind 94,97 €. Verliert die Wette, hat der Anbieter 5,03 € eingestrichen; gewinnt sie, wird der volle Bruttogewinn auf 94,97 € Einsatz ausgezahlt.
- Quotenabschlag. Quote × 0,947. Aus 2,00 wird 1,894, aus 1,50 wird 1,42. Bei kleineren Quoten ist der prozentuale Schmerz größer, weil 5,3 % einer niedrigen Quote weniger Punkte hergeben.
- Abzug vom Bruttogewinn. Auszahlung = Einsatz × Quote, davon 5 % vom Gewinnanteil. Bei Quote 2,00 und Einsatz 100 €: Bruttogewinn 100 €, abgezogen 5 €, ausgezahlt 195 €. Wird die Quote größer, schrumpft der prozentuale Anteil des Verlusts; bei Quote 10,00 sind es nur noch 0,5 % vom Bruttogewinn.
Was im Einzelfall auf dem Schein steht, sagt die Anbieter-AGB – und genau deshalb lohnt der Blick dorthin, bevor der Werbebanner das Wort führt. In den nächsten Abschnitten steht, welche der drei Varianten die zehn hier verglichenen Anbieter wählen – und was die Rechnung konkret ergibt.
Die Rechtslage: GGL, Whitelist und die Frage „ist das erlaubt?“
Wer in Deutschland Wetten anbietet, braucht eine Erlaubnis der Gemeinsamen Glücksspielbehörde der Länder. Seit dem Glücksspielstaatsvertrag 2021 (in Kraft 1. Juli 2021) ist das die einzige zuständige Stelle, zuständig sowohl für die Erlaubnis nach § 9a Abs. 1 Nr. 3 GlüStV als auch für Aufsicht und Bußgelder nach § 28a. Eine maltesische, curaçaoische oder Anjouan-Lizenz hat in Deutschland keine rechtliche Bedeutung. Wer dort spielt, spielt unerlaubtes Glücksspiel im Sinne von § 4 Abs. 1 GlüStV – die GGL hat im September 2026 erneut vor solchen Angeboten gewarnt.
Wie man die Whitelist liest
Die GGL führt unter § 9 Abs. 8 GlüStV die Whitelist – die einzige belastbare Quelle, um zu prüfen, ob ein Anbieter in Deutschland erlaubt ist. Der Snapshot vom 2. Oktober 2026 listet 30 Einträge: 27 Inhaber mit Sportwetten-Erlaubnis (zwei davon zusätzlich mit Pferdewetten), 3 reine Pferdewetten-Inhaber. Jede Domain ist eine .de-Domain – aber Vorsicht: Eine .de-Domain allein beweist gar nichts, die Whitelist führt nur erlaubte.
Pro Eintrag nennt die Whitelist die verantwortliche Gesellschaft (Hintergründe zur wirtschaftlichen Trägerschaft) und das Datum der Erteilung (Erst- und ggf. Folgeerlaubnis). Eine Erstlaubnis läuft 5 Jahre (§ 4c Abs. 1 GlüStV). Die Whitelist selbst nennt kein Enddatum – wer eines schreibt, erfindet es. Auch wichtig: Die Whitelist-Erlaubnis ist pro Domain – ein Inhaber mit Casino- und Poker-Lizenz darf auf der Sportwetten-Domain nur dann Sportwetten anbieten, wenn dort eine eigene Erlaubnis steht.
Was offshore fehlt
Ein Anbieter ohne deutsche Erlaubnis nimmt nicht an OASIS teil (der bundesweiten Spielersperrdatei) und nicht an LUGAS (der zentralen Limitdatei). Das hat drei praktische Folgen:
- Kein Einzahlungslimit von 1.000 € pro Monat – weder nach oben durchgesetzt noch nach unten begrenzt.
- Keine Sperre über OASIS, falls jemand sich selbst aussperren will. Die Spielsucht-Sperre aus anderen EU-Staaten greift in Deutschland nicht.
- Kein deutscher Rechtsweg im Streitfall. Die BGH-Vorlage an den EuGH (Az. I ZR 90/23, 25. Juli 2024) zeigt, dass deutsche Gerichte in einzelnen Fällen Rückzahlung anordnen können – die Schlussanträge des Generalanwalts vom 19. März 2026 halten das grundsätzlich für möglich, mit Ausnahme, wenn Behörden die Durchsetzung der Lizenzpflicht ausgesetzt hatten. Das ist kein Freifahrtschein für Vergütungen, sondern einzelne Urteile.
Im Klartext: offshore ist nicht per se „böse“, aber es ist nicht erlaubt und nimmt dem Spieler jeden deutschen Schutz.
Was offshore anbietet – und warum die Versuchung bleibt
Ein offshore-Anbieter kann höhere Limits anbieten, mehr Zahlungsmethoden akzeptieren, in manchen Märkten bessere Quoten stellen. Das klingt nach mehr Wahl, ist aber ein Tausch: Wer dort spielt, tauscht den deutschen Rahmen gegen einen, den niemand in Deutschland überwacht. Wer das bewusst will, sollte zumindest wissen, was er abgibt.
Spielerschutz: was unabhängig von der Steuer gilt
Steuer ist die eine Seite, Spielerschutz die andere – und beide schneiden sich an einigen Stellen. Drei Dinge, die jeder kennen sollte, der in Deutschland legal wettet:
Einzahlungslimit 1.000 € pro Monat. Standard nach § 6c Abs. 1 GlüStV, durchgesetzt über LUGAS. Wer mehr will, muss wirtschaftliche Leistungsfähigkeit nachweisen – eine Selbsterklärung reicht nicht. Heraufsetzen gilt frühestens nach 7 Tagen, Herabsetzen sofort.
OASIS-Sperre. Wer sich selbst sperren lässt, ist für mindestens 1 Jahr (bei Selbstsperre ohne Frist) oder mindestens 3 Monate (mit genannter Frist) bei allen angeschlossenen Anbietern gesperrt. Anonyme prepaid-Karten und Krypto sind in diesem System nicht zugelassen – die Zahlung muss von einem Konto lauten, das auf den eigenen Namen bei einem Geldwäschegesetz-pflichtigen Institut läuft (§ 6b Abs. 4).
Panikbutton. 24-Stunden-Sofortsperre über § 6i Abs. 3. Wer das Drücken will, sollte es nicht aufschieben – wer es einmal nutzt, weiß, dass es funktioniert.
Was die Anbieter in dieser Hinsicht voneinander unterscheidet, ist weniger die Pflicht (die ist für alle gleich) als die Bedienbarkeit: Wie schnell ist die Sperre gesetzt, wie klar sind die Hinweise im Footer, wie verständlich die AGB zur Selbstanzeige. Bei den meisten hier verglichenen Anbietern läuft die Sperre über das zentrale Konto der GGL.
Top 10 Wettanbieter im Vergleich: wie jeder mit der Steuer umgeht
Die folgenden zehn Anbieter haben alle eine Sportwetten-Erlaubnis der GGL für die jeweilige .de-Domain (Stand 2. Oktober 2026). Sie sind keine Empfehlung, sondern eine Auswahl aus den Inhabern der Whitelist; die Reihenfolge folgt nicht „am besten für wen“, sondern der Reihenfolge, in der die Whitelist sie für diesen Vergleich zusammengetragen hat. Die Spalte „Steuer-Modell“ nennt, was die AGB des Anbieters dazu sagen, und nicht, was das Marketing behauptet.
Überblick: Lizenz und Steuermodell im Vergleich
| Marke | Inhaber (Whitelist) | Wettsteuer-Erlaubnis seit | Steuermodell laut AGB |
|---|---|---|---|
| Sportingbet | Sportingbet (Deutschland) Limited | 09.10.2020 (Folge: 21.12.2022) | 5 % vom Bruttogewinn, Einsatz bleibt unangetastet |
| LeoVegas | LVSports Limited | 21.10.2024 | k. A. (in AGB nicht ausdrücklich ausgewiesen) |
| Sportwetten.de | NetX Betting Limited | 19.11.2020 (Folge: 16.12.2022) | k. A. (in AGB nicht ausdrücklich ausgewiesen) |
| bet-at-home | Bet-at-home.com Internet Limited | 02.11.2020 (Folge: 22.12.2022) | k. A. (in AGB nicht ausdrücklich ausgewiesen) |
| Tipwin | Tipwin Limited | 09.10.2020 (Folge: 27.12.2022, 09.01.2024) | Steuerübernahme – Ein- und Auszahlung brutto für brutto |
| Winamax | WINAMAX (Société anonyme) | 29.06.2021 (Folge: 08.12.2022) | „0 % Wettsteuer“ – Anbieter trägt; Quote wird gemäß Odoxa-Studie vermarktet |
| Betano | Betkick Sportsbetting Limited | 19.02.2021 (Folge: 16.12.2022) | k. A. (in AGB nicht ausdrücklich ausgewiesen) |
| VBet | SCGO Limited | 05.12.2023 | k. A. (in AGB nicht ausdrücklich ausgewiesen) |
| Betway | Betway Limited | 09.03.2021 (Folge: 23.12.2022) | Wettsteuer als eigener Posten auf dem Wettschein |
| NEO.bet | Greenvest Betting Limited | 09.10.2020 (Folge: 22.12.2022) | k. A. (in AGB nicht ausdrücklich ausgewiesen) |
Die Tabelle zeigt, was die AGB hergeben. Sie zeigt auch, was sie nicht hergeben: Bei sechs der zehn Anbieter schweigen die öffentlichen AGB zum Steuermodell, oder sie formulieren es so, dass es sich nicht aus den veröffentlichten Auszügen ablesen lässt. Das ist nicht zwingend ein schlechtes Zeichen – die AGB mancher Anbieter sind an dieser Stelle schlicht knapp. Es ist aber ein Grund, vor der ersten Wette einen Blick in die AGB zu werfen und im Zweifel den Support zu fragen, was im konkreten Schein abgezogen wird.
Sportingbet – 5 % vom Bruttogewinn, Einsatz bleibt
Sportingbet schreibt es in seine Wettregeln: 5 % des Wetteinsatzes nach § 17 RennwLottG, und bei gewonnenen Wetten werden 5 % des Bruttogewinns vom Gewinn einbehalten. Das ist die dritte der drei Varianten – und sie ist transparent, weil sie in den Wettregeln steht. Der Einsatz bleibt unangetastet; was schrumpft, ist der Gewinn. Bei Quote 2,00 und Einsatz 100 €: 200 € ausgezahlt, 5 € einbehalten, 195 € auf dem Konto. Bei Quote 10,00 und Einsatz 100 €: 1.000 € ausgezahlt, 50 € einbehalten, 950 €. Prozentual tut es bei hohen Quoten weniger weh, in absoluten Zahlen tut es immer weh.
Wofür das Modell sich eignet: für Gelegenheitsspieler mit kleinen Einsätzen, die auf dem Wettschein sehen wollen, dass der Einsatz komplett riskiert wird – und die den fünfprozentigen Abzug im Gewinnfall als saubere Buchführung akzeptieren.
LeoVegas – Whitelist-Eintrag, aber kein expliziter AGB-Hinweis
LeoVegas steht mit LVSports Limited als Inhaberin auf der Whitelist, Sportwetten-Erlaubnis seit 21.10.2024. Die veröffentlichten AGB schweigen sich zum Steuermodell aus, oder sie sind an dieser Stelle nicht eindeutig. Das ist kein Widerspruch zur Lizenz – die GGL-Erlaubnis bezieht sich auf das Anbieten von Wetten, nicht auf die Formulierung der AGB. Es ist aber ein Hinweis, vor der Registrierung im Hilfe-Bereich nachzulesen, was im konkreten Schein abgezogen wird.
Wofür das Modell sich eignet: für Spieler, denen der Markenname und das Casino-Angebot wichtiger sind als die spezifische Steuerbehandlung – und die bereit sind, den Steuerpunkt selbst zu klären.
Sportwetten.de – transparent bei Zahlungen, still bei der Steuer
Sportwetten.de listet seine Zahlungsmethoden vollständig: Kundenkarte, PayPal, Sofortüberweisung (Trustly), Kreditkarte (Visa/Mastercard), Banküberweisung, Skrill, Aircash – alle gebührenfrei, Mindestbetrag 10 € bei Trustly, Skrill und Aircash, Einzahlungen über Dritte unzulässig. Die Steuer ist in den zugänglichen Auszügen nicht eigens erwähnt. Wer es genau wissen will, fragt den Support, bevor die erste Einzahlung läuft.
Wofür das Modell sich eignet: für Spieler, die vor der Registrierung eine vollständige Zahlungsübersicht suchen – und die das Steuerthema als Detail mit dem Support klären.
bet-at-home – Whitelist-Eintrag, keine AGB-Aussage zur Steuer
Bet-at-home.com Internet Limited ist Inhaberin der Sportwetten-Erlaubnis, Erstzulassung 02.11.2020, Folgeerlaubnis 22.12.2022. Die veröffentlichten AGB schweigen zur konkreten Steuerbehandlung. Lizenz und Inhaberschaft sind klar, die praktische Handhabung am Wettschein bleibt eine offene Frage, die der Anbieter selbst beantworten muss.
Profileignung: Wer einen langjährigen Anbieter mit deutscher Erlaubnis bevorzugt, für den ist dieser Anbieter eine solide Wahl – auch wenn die AGB zur Steuer eher knapp formuliert sind.
Tipwin – Steuerübernahme ohne Wenn und Aber
Tipwin übernimmt die Steuerkosten bei Ein- und Auszahlungen, der Betrag landet voll auf dem Konto. Die FAQ nennt keine Gebühren. Das ist die sauberste der vier Varianten: Der Anbieter trägt die 5,3 % aus eigener Tasche, der Spieler sieht weder einen Abzug vom Einsatz noch eine gekürzte Quote noch einen Abschlag vom Gewinn. Wer eine einzelne Zahl „brutto für brutto“ sucht, ist hier richtig.
Wofür das Modell sich eignet: für Spieler, die keine Steuerlogik auf dem Wettschein lesen wollen – und denen Einfachheit mehr wert ist als ein Bonusbanner.
Winamax – „0 % Wettsteuer“ plus Quotenvergleich
Winamax wirbt im Footer mit „0 % Wettsteuer und die besten Quoten“ und bezieht sich auf eine Odoxa-Studie zu 2.967 Spielen aus Fußball, Tennis und Handball zwischen 1. April und 30. August 2025, in der Winamax bei 45 % der untersuchten Quoten auf Platz eins lag. Wer die „besten Quoten“-Behauptung prüfen will, hat mit der Studie einen belegten Maßstab; wer die „0 % Wettsteuer“-Behauptung prüfen will, schaut in die AGB, in denen die Übernahme geregelt ist.
Eignung: Wer Wert auf eine konkrete Quoten-Referenz legt, findet hier eine transparente Basis – vorausgesetzt, man prüft das „0 %“-Versprechen im eigenen Wettschein.
Betano – Whitelist, aber keine AGB-Aussage zur Steuer
Betkick Sportsbetting Limited ist Inhaberin der Betano-Erlaubnis, Erstzulassung 19.02.2021, Folgeerlaubnis 16.12.2022. Die veröffentlichten AGB schweigen zur Steuerbehandlung. Lizenz und Inhaberschaft stehen, das konkrete Modell am Wettschein ist eine Frage an den Anbieter.
Wofür das Modell sich eignet: für Spieler, die auf Marken aus dem europäischen Ausland setzen – und die das Detail zur Steuer beim Anbieter selbst nachfragen.
VBet – Whitelist, keine AGB-Aussage zur Steuer
SCGO Limited mit Sitz in St. Julian’s, Malta, ist Inhaberin der VBet-Sporterlaubnis seit 5. Dezember 2023. Die veröffentlichten AGB schweigen zur Steuerbehandlung. Lizenz und Inhaberschaft stehen; was am konkreten Wettschein passiert, beantwortet der Anbieter auf Nachfrage.
Profileignung: Dieser Anbieter richtet sich an Spieler, die einen frischen Marktzugang schätzen – und die sich bei spezifischen Steuerfragen direkt an den Support wenden.
Betway – Wettsteuer als eigener Posten auf dem Wettschein
Betway nennt die Wettsteuer im abschließenden Prüfschritt des Wettscheins als eigenen Posten neben den Spielen und dem Wettsystem. Das ist transparent, weil es sichtbar ist: Der Spieler sieht die Steuer, bevor er die Wette platziert, und kann sie in seine Entscheidung einbeziehen. Die Zahlungsmethoden sind separat geregelt: Skrill mit 5 € Mindesteinzahlung und 10 € Mindestauszahlung, gebührenfrei, in der Regel innerhalb von 24 Stunden.
Wofür das Modell sich eignet: für Spieler, die jede Position auf dem Wettschein verstehen wollen – und denen Sichtbarkeit wichtiger ist als das Verschwinden des Postens in der Auszahlung.
NEO.bet – Whitelist, keine AGB-Aussage zur Steuer
Greenvest Betting Limited ist Inhaberin der NEO.bet-Erlaubnis, Erstzulassung 09.10.2020, Folgeerlaubnis 22.12.2022. Die veröffentlichten AGB schweigen zur Steuerbehandlung. Lizenz und Inhaberschaft stehen; das konkrete Modell am Wettschein ist eine Frage an den Anbieter.
Eignung: Für Spieler aus dem mittleren Marktsegment ist dies eine Option – wobei die Details zur Steuer direkt beim Anbieter angefragt werden sollten.
Wie sich die Auszahlung berechnet, wenn der Anbieter die Steuer weitergibt
Die vorgeschriebene Rechnung dieser Seite gehört dahin, wo die Frage ohnehin landet: Auf dem Wettschein, wenn der Anbieter einen Teil der Steuer auf den Spieler abwälzt. Gegeben ist ein fiktives Beispiel – 100 € Einsatz, Quote 2,00, keine GGL-spezifische Marktbeschränkung – und es geht um das, was im Gewinnfall auf dem Konto landet. Der Anbieter übernimmt die Steuer nicht; er wälzt sie auf eine der drei Weisen ab.
Variante 1: Abzug vom Einsatz. Der Anbieter behält 5,03 € Steuer ein, der Wetteinsatz auf dem Schein sind 94,97 €. Gewinnfall: 94,97 € × 2,00 = 189,94 € ausgezahlt. Nettoverlust gegenüber „brutto für brutto“ sind 10,06 €.
Variante 2: Quotenabschlag. Quote × 0,947. Aus 2,00 wird 1,894. Einsatz 100 €, ausgezahlt im Gewinnfall 189,40 €. Nettoverlust gegenüber „brutto für brutto“ sind 10,60 €. Bei Quote 1,50 wird aus 1,50 ein Abschlag auf 1,42; der prozentuale Verlust ist hier sichtbar größer, weil 5,3 % einer kleinen Quote weniger Punkte bringen.
Variante 3: Abzug vom Bruttogewinn. Einsatz × Quote = 200 €; davon 5 % = 10 € einbehalten; ausgezahlt 190 €. Nettoverlust gegenüber „brutto für brutto“ sind 10,00 €.
Alle drei Varianten führen in etwa zum gleichen Nettoverlust – zwischen 10,00 € und 10,60 € bei 100 € Einsatz und Quote 2,00. Das ist kein Zufall: Die Mechanik der 5,3 %-Steuer sorgt dafür, dass jeder der drei Wege das gleiche Geld beim Anbieter lässt. Der Unterschied ist psychologisch, nicht finanziell. Beim Abzug vom Einsatz fühlt es sich an, als hätte man weniger riskiert (man hat es nicht – der Einsatz war nominell 100 €, auch wenn die Bemessungsgrundlage 94,97 € war). Beim Quotenabschlag fühlt es sich an, als hätte man schlechtere Quoten bekommen. Beim Abzug vom Gewinn fühlt es sich an, als hätte man gewonnen und einen Teil wieder verloren. Die Mechanik ist in allen Fällen dieselbe.
Bandbreite statt Einzelsumme: Wer mit 100 € Einsatz auf Quote 2,00 wettet und einen Anbieter mit Steuerweitergabe wählt, erhält im Gewinnfall zwischen 189,40 € und 190,00 € ausgezahlt – je nach Modell. Wer 1.000 € riskiert, liegt zwischen 1.894 € und 1.900 €; wer 10 € riskiert, zwischen 18,94 € und 19,00 €. Die prozentuale Spanne ist konstant.
Der eine Modell-Vergleich, der Marketing ignoriert
| Modell | Einsatz | Quote | Auszahlung bei Sieg | Nettoverlust vs. „brutto für brutto“ |
|---|---|---|---|---|
| Abzug vom Einsatz | 94,97 € (von 100 € brutto) | 2,00 | 189,94 € | 10,06 € |
| Quotenabschlag | 100,00 € | 1,894 | 189,40 € | 10,60 € |
| Abzug vom Bruttogewinn | 100,00 € | 2,00 | 190,00 € | 10,00 € |
| Anbieter trägt selbst | 100,00 € | 2,00 | 200,00 € | 0,00 € |
Die letzte Zeile ist die einzige, in der „steuerfrei“ buchstäblich zutrifft. Sie ist auch die einzige, in der der Spieler am Wettschein keine Steuerlogik lesen muss. Wer ein einfaches Bild sucht: Wer trägt, hat das einfachste Produkt.
Welcher Anbieter passt zu wem?
Die Auswahl unten ordnet die zehn hier verglichenen Anbieter nicht nach „Testsieger“, sondern nach dem, was die AGB und die Whitelist hergeben. Es ist eine Landkarte der Profile, keine Empfehlung.
Wer Einfachheit sucht: Tipwin, Winamax. Beide tragen die Steuer selbst; Tipwin schreibt es in die FAQ, Winamax in den Footer. Der Wettschein bleibt sauber.
Wer Kontrolle auf dem Schein will: Betway. Die Wettsteuer steht als eigener Posten auf dem Wettschein, sichtbar und nachvollziehbar. Wer jede Zahl prüfen will, sieht sie hier zuerst.
Wer mit kleinen Einsätzen spielt: Sportingbet, Tipwin. Beide schreiben die Steuerbehandlung explizit in die AGB. Bei kleinen Einsätzen ist der Unterschied zwischen Modellen prozentual gleich, aber die sichtbare Zahl ist kleiner.
Wer mit höheren Einsätzen spielt: jeder Anbieter mit Steuerübernahme. Bei 1.000 € Einsatz auf Quote 2,00 sind 10 € Steuer 1 % vom Bruttogewinn; der prozentuale Schmerz ist derselbe, der absolute ist es nicht.
Wer einen langjährigen Bestand sucht: NEO.bet, bet-at-home, Tipwin. Alle drei haben ihre Erstzulassung 2020 erhalten und stehen mit Folgeerlaubnissen aus 2022 oder 2024 weiterhin auf der Whitelist.
Wer ein junges Profil sucht: VBet (seit 2023), LeoVegas (seit 2024). Beide sind neu in der Whitelist, beide mit laufender Erlaubnis. Wer einen frischen Anbieter sucht, hat hier die kürzere Historie.
Wem die Whitelist-Eintragung nicht reicht: alle. Die Whitelist-Eintragung ist die einzige belastbare Aussage zur Lizenz; was die AGB zur Steuer sagen, ist eine separate Frage. Wer beides will, liest beides.
Was eine 0 %-Werbung wirklich verspricht
„0 % Wettsteuer“ ist die Werbeaussage, die am häufigsten für Verwirrung sorgt. Der Mechanismus dahinter:
- „0 %“ bezieht sich auf den Spieler. Die 5,3 % werden vom Anbieter getragen, nicht vom Einsatz, der Quote oder dem Gewinn abgezogen. Das ist eine Aussage über die Kasse des Anbieters, nicht über das Finanzamt.
- „Beste Quoten“ bezieht sich auf einen Vergleich. Im Fall von Winamax auf die Odoxa-Studie zu 2.967 Spielen (April bis August 2025), in der 45 % der Quoten auf Platz eins lagen. Wer die Quote prüft, prüft sie für seine Wette, nicht für den Durchschnitt.
- „Keine Gebühr“ bezieht sich auf Transaktionen. Bei Ein- und Auszahlungen, nicht auf die Wettsteuer. Beide Themen werden gerne in einen Topf geworfen.
Wer „0 % Wettsteuer“ liest, sollte prüfen: (a) ob die AGB die Übernahme tatsächlich regeln, (b) ob die Quote in einem konkreten Fall mit der eines Anbieters mit Steuerweitergabe verglichen wurde, und (c) ob das Angebot an Bedingungen geknüpft ist – etwa eine Mindestquote oder eine Beschränkung auf bestimmte Märkte.
Was passiert, wenn man auf einem Anbieter ohne deutsche Erlaubnis spielt
Die Frage ist nicht hypothetisch: Die GGL hat im September 2026 ausdrücklich vor illegalen Angeboten gewarnt. Drei Punkte, die jeder kennen sollte, der mit dem Gedanken spielt:
Strafrechtlich. Die Organisation von Sportwetten ohne Erlaubnis ist nach § 284 StGB eine Straftat (bis zu 2 Jahre oder Geldstrafe), die Werbung dafür nach § 284 ebenfalls. Die Teilnahme an unerlaubtem Glücksspiel ist nach § 285 StGB eine Ordnungswidrigkeit (bis zu 6 Monate oder Geldstrafe), die in der Praxis selten verfolgt wird. Wer spielt, ist nicht der Haupttäter – aber auch nicht im rechtlich neutralen Raum.
Zivilrechtlich. Der BGH hat dem EuGH im Juli 2024 die Frage vorgelegt, ob die Dienstleistungsfreiheit einer Rückzahlungspflicht entgegensteht (Az. I ZR 90/23). Im konkreten Fall fordert ein Kläger von Tipico über 3.700 € aus den Jahren 2013 bis 2018 zurück. Die Schlussanträge des Generalanwalts vom 19. März 2026 halten eine Rückzahlung grundsätzlich für möglich, mit Ausnahme, wenn Behörden die Lizenzpflicht ausgesetzt hatten. Das ist eine Tendenz, keine Garantie – und kein Grund, mit dem Spielen auf einem illegalen Anbieter zu beginnen.
Spielerschutz. Offshore ist nicht an OASIS angeschlossen, nicht an LUGAS, hat keine deutsche Beschwerdestelle. Wer sich selbst sperren will, sperrt sich auf einer Plattform, die nicht zur deutschen Sperrdatei gehört. Wer ein Einzahlungslimit setzt, setzt es auf einer Plattform, die es nicht durchsetzen muss.
Werbung. Seit 2021 darf in Deutschland nur werben, wer eine Erlaubnis hat (§ 5 Abs. 7 GlüStV). Werbung für einen illegalen Anbieter ist damit selbst ein Verstoß.
Die nüchterne Zusammenfassung: offshore ist nicht „besser“ oder „schlechter“ – es ist nicht erlaubt in Deutschland, mit allen Konsequenzen, die daraus folgen.
Was eine Wette in Deutschland rechnerisch kostet
Die Steuer ist die eine Seite, die Marge des Marktes die andere. Ein Buchmacher verdient an jedem Markt, unabhängig von der Wettsteuer. Wer wissen will, was eine Wette „kostet“, muss beides auseinanderhalten.
Die Marge. Die Auszahlungsquote (Quotenschlüssel) ist 1 / (1/Quote₁ + 1/Quote₂ + …) über alle möglichen Ausgänge eines Marktes. Die Marge ist 100 % minus diesen Wert. Bei einem 1X2-Markt mit Quoten 2,10 / 3,40 / 3,60: 1/(1/2,10 + 1/3,40 + 1/3,60) ≈ 0,953. Marge ≈ 4,7 %. Auf 100 € Einsatz bleiben dem Anbieter im Schnitt 4,70 €; 95,30 € werden ausgeschüttet.
Die Steuer. Dazu kommen 5,3 % der Bemessungsgrundlage, die der Veranstalter schuldet. Wenn er sie trägt, schmilzt seine Marge; wenn er sie weitergibt, schmilzt die des Spielers. Beide Effekte sind nicht additiv, sondern überlagern sich.
Beide zusammen. Ein Markt mit 4,7 % Marge und Anbieter-Übernahme der Steuer hat für den Spieler effektiv eine Marge von etwa 4,7 % – der Anbieter verdient weniger. Ein Markt mit 4,7 % Marge und Anbieter-Weitergabe hat für den Spieler effektiv eine Marge von etwa 9,5 % – der Anbieter verdient gleich, der Spieler weniger. Beide Effekte sind in den Quoten versteckt; sichtbar wird es erst, wenn man rechnet.
Diese Rechnung gehört zum Hintergrund jeder Wette, nicht zur Empfehlung. Wer sie versteht, versteht, warum „0 % Wettsteuer“ nicht „0 % Kosten“ bedeutet.
Was Spieler in Deutschland sonst noch wissen sollten
Drei Themen, die am Rand der Steuerfrage liegen, aber jeder Wette vorausgehen:
Identitätsprüfung. Seit dem GlüStV 2021 gilt: ein Konto pro Anbieter, vollständige Verifizierung vor der ersten Auszahlung. Vor der Verifizierung darf ein Anbieter maximal 72 Stunden Spielbetrieb mit einem Einzahlungslimit von 100 € und ohne Auszahlungen erlauben (§ 6a). Wer ohne vollständige Verifizierung spielt, spielt auf Zeit.
Zahlung. Nur Zahlungsmittel, die auf den eigenen Namen lauten und von einem Geldwäschegesetz-pflichtigen Institut kommen, sind erlaubt (§ 6b Abs. 4). Anonyme Prepaid-Karten und Krypto sind ausgeschlossen. Welche Marken ein Anbieter konkret akzeptiert, ist Sache des Anbieters; Sportwetten.de listet seine Methoden offen, andere tun das in den AGB.
Spielguthaben. Anbieter müssen Spielergelder auf einem insolvenzgeschützten Treuhandkonto halten. Bei Kontoschließung wird das Guthaben innerhalb von fünf Werktagen ohne Gebühr ausgezahlt (§ 6b Abs. 6-7). Das ist die deutsche Standardregel; wer eine Auszahlung länger als fünf Werktage wartet, hat einen konkreten Anspruch zur Nachfrage.
Häufige Fragen zur Sportwettensteuer
Sind Wetten und Wettgewinne steuerfrei, oder fällt die Sportwettensteuer trotzdem an?
Die Sportwettensteuer fällt immer an, weil sie der Veranstalter schuldet (§ 19 RennwLottG). Was die Werbung „steuerfrei“ nennt, ist die Übernahme durch den Anbieter. Auf den Gewinn privater Spielender fällt unterhalb der persönlichen Einkommensteuergrenze in der Regel keine weitere Steuer an; oberhalb ist der Steuerberater die korrekte Adresse.
Wer schuldet die Sportwettensteuer: der Wettanbieter oder der Spieler?
Der Veranstalter. Die 5,3 % werden vom Anbieter ans Finanzamt abgeführt, nicht vom Spieler. Was der Spieler auf dem Wettschein sieht, ist nur die Frage, ob der Anbieter die Steuer durchreicht – und auf welchem Weg. Diese Frage ist Verhandlungssache zwischen Anbieter und Spieler, nicht zwischen Anbieter und Finanzamt.
Wie unterscheiden sich Abzug vom Einsatz, Quotenabschlag und Abzug vom Gewinn?
Beim Abzug vom Einsatz schrumpft der Wetteinsatz; beim Quotenabschlag schrumpft die angezeigte Quote; beim Abzug vom Bruttogewinn schrumpft die Auszahlung im Gewinnfall. Alle drei Wege führen in etwa zum gleichen Nettoeffekt, aber sie fühlen sich unterschiedlich an. Welcher Weg der „beste“ ist, hängt davon ab, was der Spieler auf dem Schein sehen will.
Was bedeutet die Werbung mit „0 % Wettsteuer“ für die Auszahlung?
Sie bedeutet, dass der Anbieter die Steuer trägt. Die Auszahlung im Gewinnfall ist brutto für brutto – Einsatz × Quote. Sie bedeutet nicht, dass die Quote besser ist als bei einem Anbieter, der die Steuer weitergibt; sie bedeutet nicht, dass keine Marge im Markt steckt; sie bedeutet nicht, dass das Angebot risikofrei ist.
Wie berechnet sich die Auszahlung aus Einsatz und Quote, wenn der Anbieter die Steuer weitergibt?
Bei 100 € Einsatz und Quote 2,00 liegt die Auszahlung je nach Modell zwischen 189,40 € (Quotenabschlag) und 190,00 € (Abzug vom Bruttogewinn). Der Nettoverlust gegenüber „brutto für brutto“ liegt zwischen 10,00 € und 10,60 €. Das ist die Spanne, in der sich die gängigen Modelle bewegen.
Woran lässt sich auf der GGL-Whitelist erkennen, ob ein Anbieter in Deutschland erlaubt ist?
Auf der Whitelist der GGL (Stand 2. Oktober 2026: 30 Einträge) ist pro Domain die verantwortliche Gesellschaft mit Sitz und das Datum der Erteilung verzeichnet. Eine .de-Domain allein beweist nichts; eine Whitelist-Eintragung beweist die Erlaubnis für genau diese Domain. Nur diese Eintragung gilt, andere Lizenzen (Malta, Curaçao, Anjouan) haben in Deutschland keine rechtliche Bedeutung.
Lizenz – tenniswetteninfo
Inhalt erstellt vom Team «tenniswetteninfo»
