Wettanbieter ohne Steuer 2026: Wer trägt die deutsche Sportwettsteuer wirklich?
 Available in US
Ladevorgang...
Wer in Deutschland bei einem Anbieter mit deutscher Erlaubnis wettet, zahlt die Sportwettsteuer nicht selbst. Sie ist nach § 19 Rennwett- und Lotteriegesetz eine Schuld des Veranstalters – also des Buchmachers. Die Werbung mit „0 % Wettsteuer“ ist eine Geschäftsentscheidung: Der Anbieter trägt sie, schlägt sie auf die Quote, zieht sie vom Gewinn ab oder weist sie als eigene Position auf dem Wettschein aus. Es lohnt sich, bei jedem Anbieter genau zu prüfen, wie er die Steuer handhabt – denn die Kosten tragen am Ende die Spielenden.
Aktualisiert am Oktober 16, 2026 – geprüft gegen die Whitelist der Gemeinsamen Glücksspielbehörde der Länder (Stand 02.10.2026).
Rechtslage: Wer schuldet die Wettsteuer, und wie wird sie umgelegt?
Die Sportwettsteuer ist eine deutsche Besonderheit, erhoben seit dem 1. Juli 2012 nach §§ 16–25 RennwLottG, fällig auf jede Wette, die ein Veranstalter mit Sitz oder Angebot in Deutschland anbietet. Ihre Höhe: 5,3 % der Bemessungsgrundlage „Einsatz abzüglich der Steuer selbst“ – das sind rund 5,03 % des eingezahlten Betrags (5,3 geteilt durch 105,3). Die Steuer wird beim Veranstalter erhoben, nicht bei der spielenden Person. Das ändert aber nichts daran, dass irgendjemand sie zahlt – und in einem margenarmen Markt wie Sportwetten reicht der Anbieter sie über kurz oder lang weiter, auch wenn er sie offiziell „selbst trägt“.
Vier Wege stehen ihm offen, die Steuer auf die Wette umzulegen:
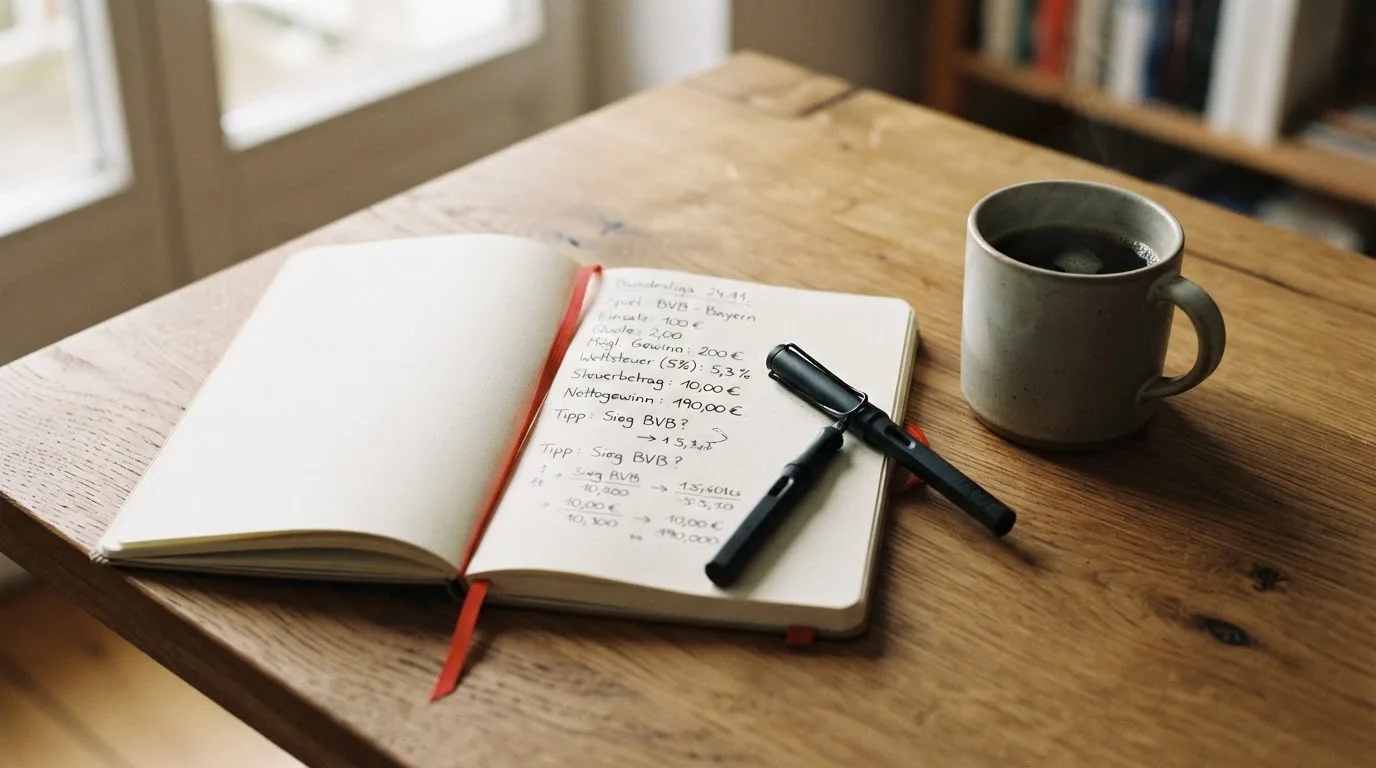
- Abschlag auf die Quote. Der Anbieter reduziert die angezeigte Quote – bei Interwetten nach AGB um 5,3 % (das Beispiel im Bild ganz oben zeigt einen Taschenrechner, mit dem sich dieser Schritt nachvollziehen lässt). Die Wette kostet weniger Gewinn, der Einsatz bleibt unverändert. Für den Spielenden sieht es aus wie eine schlechtere Quote, ist aber eine versteckte Steuer.
- Abzug vom Gewinn. Bei gewonnener Wette werden 5 % des Bruttogewinns einbehalten – so formuliert es Sportingbet in seinen Wettregeln. Einsatz und angezeigte Quote bleiben unberührt; erst im Gewinnfall sinkt die Auszahlung.
- Ausweis als eigene Position. Manche Anbieter weisen die Steuer als gesonderten Posten auf dem Wettschein aus, ähnlich einem Mehrwertsteuer-Posten – Wettarena spricht von „5,3 % des Spieleinsatzes inkl. Steuer“. Der Einsatz, den die spielende Person tatsächlich zahlt, ist dann höher als der auf den Schein geschriebene.
- Übernahme durch den Anbieter. Der Anbieter verzichtet auf eine Umlage und trägt die Steuer aus seiner Marge. ODDSET gibt an, weder Einsatz noch Gewinn zu belasten – das funktioniert nur, wenn die Marge groß genug ist, diesen Posten zu schlucken.
Welcher Weg der ehrlichste ist, lässt sich pauschal nicht sagen. Eine versteckte Steuer in der Quote ist bei niedrigen Quoten teurer als bei hohen; ein Ausweis auf dem Schein ist transparent, kostet aber sofort mehr Einsatz. Was immer gleich bleibt: Die Steuer ist fällig, und sie verlässt das Wettkonto der spielenden Person.
Das Beispiel, in Zahlen: Wer 100 € auf Quote 2,00 setzt
Die Rechnung dahinter gehört zum Seite-Output dieses Vergleichs – sie zeigt, was die vier Wege konkret bedeuten. Annahme: Einzelwette 100 € auf eine angezeigte Quote von 2,00 – keine Live-Wette, keine Kombiwette, ein fiktives Beispiel ohne Bezug zu einem konkreten Spiel.
Ohne Steuerumlage zahlte die spielende Person 100 € ein, die Wette gewinnt, der Bruttogewinn wäre 200 € (100 € × 2,00), netto 100 € Gewinn.
- Abschlag auf die Quote (–5,3 %): Aus 2,00 wird effektiv 2,00 × (1 − 0,053) = 1,894. Der Bruttogewinn sinkt auf 189,40 €, netto 89,40 €. Verlust gegenüber der steuerfreien Variante: 10,60 €.
- Abzug vom Gewinn (–5 %): Auszahlung 200 € × (1 − 0,05) = 190 €. Netto 90 €. Verlust: 10 €.
- Ausweis auf dem Einsatz (5,03 % des gezahlten Betrags): Wer 100 € brutto setzen will, zahlt 105,03 € – davon 5,03 € Steuer und 100 € Einsatz. Gewinn 200 € brutto, netto 94,97 €. Verlust: rund 5 €.
Die drei Wege kosten zwischen 5 € und 11 € auf 100 € Einsatz bei Quote 2,00. Das ist kein Detail: Bei einer Siegesserie mit 20 Wetten zu 100 € auf ähnlichen Quoten sind das 100–220 € Unterschied – genug, um eine ganze Bonusbedingung zu entscheiden. Die Rechnung gilt als Band, nicht als exakter Wert: andere Quoten verschieben das Verhältnis, weil 5,3 % von 1,30 ein anderes Stück Geld sind als 5,3 % von 10,0.
Schutzmechanismen: Warum „ohne Steuer“ kein Grund für ein anderes Limit ist
Die Sportwettsteuer hat mit Spielerschutz nichts zu tun. Wer mit „0 % Wettsteuer“ wirbt, ändert weder das Verlustrisiko noch die Schutzinstrumente, die für lizenzierte Anbieter in Deutschland gelten. Drei davon greifen unabhängig vom Steuerweg:
- OASIS-Sperrsystem. Bei jeder Anmeldung und jedem Login wird gegen die bundesweite Sperrdatei abgeprüft; eine Selbstsperre dauert mindestens drei Monate, ansonsten mindestens ein Jahr.
- LUGAS-Limitdatei. Standard-Einzahlungslimit: 1.000 € pro Kalendermonat, summiert über alle Anbieter mit deutscher Erlaubnis. Anbieter dürfen gegen Nachweis der wirtschaftlichen Leistungsfähigkeit bis 30.000 € freigeben – für maximal 1 % ihrer aktiven Kundschaft.
- Panikbutton. Sofortige Sperre für 24 Stunden, ausgelöst mit einem Klick im Konto.
Diese Mechanismen greifen nur, wenn der Anbieter auf der Whitelist steht. Anbieter ohne deutsche Erlaubnis sind weder an OASIS noch an LUGAS angeschlossen – dort gilt das Hausrecht des Veranstalters, und es gibt keine deutsche Beschwerdestelle. Wer bei einem solchen Anbieter wettet, hat im Streitfall keinen deutschen Rechtsweg, und die GGL warnt vor der Teilnahme an illegalen Angeboten ausdrücklich.
Die Steuer ist also das eine Argument, die Erlaubnis das andere. Beide sind nicht dasselbe.
Offshore ohne Steuer: Warum die Werbung verlockt, was sie kostet
Wer „Wetten ohne Steuer“ googelt, landet schnell bei Anbietern mit Lizenz aus Curaçao, Anjouan oder Malta. Sie umgehen die deutsche Erlaubnis und damit die deutsche Sportwettsteuer – aber sie umgehen auch alles andere. Nach § 4 Abs. 1 GlüStV ist das Anbieten von Sportwetten an Personen in Deutschland ohne deutsche Erlaubnis unerlaubtes Glücksspiel; das gilt unabhängig davon, welche andere Lizenz der Anbieter vorzeigt. Die GGL hat im September 2026 Verbraucherinnen und Verbraucher vor genau solchen Angeboten gewarnt.
Was fehlt, wenn die Erlaubnis fehlt:
- Kein OASIS, kein LUGAS. Wer sich selbst sperren will, kann es nur direkt beim Anbieter versuchen – mit ungewissem Erfolg.
- Keine deutsche Beschwerdestelle. Streitfälle laufen über die Lizenzbehörde des Sitzstaates; die ist im Ernstfall schwer erreichbar.
- Möglichkeit der Rückforderung. Der BGH hat dem EuGH am 25. Juli 2024 die Frage vorgelegt, ob die Dienstleistungsfreiheit einer Rückzahlung verlorener Einsätze entgegensteht (Az. I ZR 90/23); der Generalanwalt hält eine Rückzahlungspflicht unlizenzierter Anbieter grundsätzlich für möglich, mit Ausnahme zugesicherter Duldung. Das ist keine sichere Aussage auf Rückzahlung im Einzelfall, aber ein Hinweis darauf, dass die zivilrechtliche Seite in Bewegung ist.
Die Werbung mit „0 % Wettsteuer“ auf Offshore-Seiten ist also kein Bonus, sondern die logische Folge davon, dass dort keine deutsche Steuer erhoben wird, weil der Anbieter sich an die deutsche Rechtsordnung ohnehin nicht hält. Wer dort spielt, spielt mit weniger Schutz – und mit einer Steuerersparnis, die in vielen Fällen nicht einmal ein Trost sein wird, wenn es hart auf hart kommt.
Top-10-Vergleich: Wie zehn lizenzierte Anbieter die Steuer behandeln
Die folgende Übersicht zeigt zehn Anbieter, deren Sportwetten-Domain auf der Whitelist der GGL steht (Stand 02.10.2026). Wie sie die Steuer behandeln, ist Sache ihrer Allgemeinen Geschäftsbedingungen; eine pauschale Aussage „ohne Steuer“ lässt sich daraus nicht ableiten. Die Spalten sind: Marke, GGL-Whitelist-Status und Erlaubnisinhaber, Datum der Sportwetten-Erlaubnis. Wie der Anbieter die Steuer weitergibt, ist im anschließenden Textblock je Marke beschrieben.
| Marke | GGL-Whitelist-Status und Erlaubnisinhaber | Sportwetten-Erlaubnis seit |
|---|---|---|
| 888sport | Whitelist, 888 Germany Limited | 30.06.2021 |
| Betano | Whitelist, Betkick Sportsbetting Limited | 19.02.2021 |
| Tiptorro | Whitelist, Torro Tec Limited | 30.06.2021 |
| LeoVegas | Whitelist, LVSports Limited | 21.10.2024 |
| AdmiralBet | Whitelist, Greentube Betting Malta Limited | 09.10.2020 |
| bpremium | Whitelist, Ladbrokes (Deutschland) Limited | 09.10.2020 |
| NEO.bet | Whitelist, Greenvest Betting Limited | 09.10.2020 |
| Sportingbet | Whitelist, Sportingbet (Deutschland) Limited | 09.10.2020 |
| Sportwetten.de | Whitelist, NetX Betting Limited | 19.11.2020 |
| bwin | Whitelist, bwin (Deutschland) Limited | 09.10.2020 |
Was die Spalten nicht zeigen: Die Whitelist-Status ist eine Selbstkondition, das Erlaubnisdatum eine Selbstkondition – aber die Art, wie die Steuer umgelegt wird, ist je Marke sehr unterschiedlich. Die folgende Sortierung folgt nicht der Tabelle, sondern der Reihenfolge von §6 des Recherche-Materials.
888sport – klassische Übernahme mit großer Holding im Rücken
Die 888sport-Site läuft über die 888 Germany Limited; die Mutter 888 Holdings PLC sitzt in Gibraltar und ist seit September 2005 an der London Stock Exchange notiert. Die Sportwetten-Erlaubnis besteht seit dem 30.06.2021 mit Folgeerlaubnis vom 15.12.2022. Wie 888sport die Sportwettsteuer umlegt, geht aus der Whitelist nicht hervor – die Bedingungen stehen in den AGB und sind von dort zu prüfen. Für die spielende Person heißt das: vor der ersten Wette in die Wettregeln schauen, nicht der Werbung folgen.
Die Holding-Konstruktion bietet Stabilität und einen börsennotierten Hintergrund – was dem Anbieter bei der Refinanzierung hilft, aber für die Frage „Wer trägt die 5,3 %?“ neutral ist.
Betano – deutsch lizenziert, maltesisch geführt
Betano wird von der Betkick Sportsbetting Limited mit Sitz in San Giljan, Malta, betrieben; Erlaubnis seit dem 19.02.2021, Folgeerlaubnis vom 16.12.2022. Malta als Sitz der Betreiberfirma ist bei lizenzierten deutschen Anbietern üblich – die GGL-Erlaubnis und der maltesische Firmensitz schließen sich nicht aus. Was die Steuer betrifft, schweigt die Whitelist; die Antwort gibt der Wettschein.
Die Marke positioniert sich im Mainstream-Segment mit Bundesliga- und Champions-League-Spielen im Programm – ein vollständiger Fußballbereich, in dem das Livewettenangebot an die engen Grenzen des § 21 Abs. 4 GlüStV gebunden ist: nächster Treffer ja, nächster Ballbesitz nein.
Tiptorro – die Marke hinter Tipico
Tiptorro wird vom App-Store-Eintrag der Torro Tec Limited (Malta) als „behördlich zugelassener Sportwettveranstalter unter Aufsicht der Gemeinsamen Glücksspielbehörde der Länder“ beschrieben; Whitelist-Eintrag seit dem 30.06.2021, Folgeerlaubnis vom 27.12.2022. Hinter Tiptorro steht die Tipico-Gruppe; wer die Marke aus den Medien kennt, hat hier den formalen Lizenzhalter. Der Wettschein zeigt die Steuer – wo, ist Sache der Tiptorro-AGB.
Für die spielende Person ändert die Lizenz-Konstruktion nichts: GGL-Erlaubnis ja oder nein, das ist die einzige Frage, die zählt.
LeoVegas – die jüngste Erlaubnis im Feld
LeoVegas hat die Sportwetten-Erlaubnis erst seit dem 21.10.2024; Betreiberin ist die LVSports Limited. Die Erlaubnis für virtuelle Automatenspiele besteht bereits seit dem 27.02.2023 – der Casino-Bereich war also früher dran als der Sportwettenbereich. Für die Frage der Steuerumlage heißt das: LeoVegas ist als Sportwettenanbieter noch jung auf dem deutschen Markt, die AGB-Lage kann sich schneller ändern als bei den alteingesessenen Marken.
AdmiralBet – österreichisch-deutsche Doppelkonstruktion
AdmiralBet tritt in Deutschland mit der Greentube Betting Malta Limited auf; Erlaubnis seit dem 09.10.2020, Folgeerlaubnisse vom 13.12.2022 und 29.07.2024. Hinter Admiral steht die österreichische Novomatic-Gruppe – wer die Marke aus den heimischen Wettläden kennt, hat hier die Online-Variante. Die Casino-Erlaubnis für slots.admiralbet.de besteht seit dem 28.09.2022, parallel zur Sportwetten-Erlaubnis.
bpremium – Auszahlungsgebühren sind das Thema
bpremium (Ladbrokes (Deutschland) Limited) trägt die Sportwetten-Erlaubnis seit dem 09.10.2020 mit Folgeerlaubnis vom 21.12.2022. Die Bedingungen für Auszahlungen sind im Hilfebereich beschrieben: Bei Banküberweisungen im SEPA-Raum fallen die regulären Inlandsgebühren der Banken an, auf die der Anbieter keinen Einfluss hat. Das ist kein Steuerthema, aber ein Kostenfaktor, der die Auszahlung schmälert – und wer die Auszahlung als Vergleichskriterium nimmt, muss das mitnehmen.
NEO.bet – deutsche Marke, maltesische Betreiberfirma
NEO.bet läuft über die Greenvest Betting Limited; Erlaubnis seit dem 09.10.2020, Folgeerlaubnis vom 22.12.2022. Wie die Marke die Steuer handhabt, ist AGB-Sache. NEO.bet gehört zu den Anbietern mit Erlaubnis aus der ersten Welle 2020 – wer dort wettet, hat einen der älteren Lizenzbestände.
Sportingbet – 5 % vom Gewinn, klar formuliert
Sportingbet (Sportingbet (Deutschland) Limited) trägt die Erlaubnis seit dem 09.10.2020, Folgeerlaubnis vom 21.12.2022. In den Wettregeln formuliert der Anbieter es so: „5% des Wetteinsatzes“ nach § 17 RennwLottG, und bei gewonnenen Wetten werden 5 % des Bruttogewinns (Einsatz × Quote) vom Gewinn einbehalten. Das ist eine der klarsten Offenlegungen im Feld – die spielende Person sieht erst bei der Auszahlung, was abgezogen wird. Für Wettende, die ihre Effektivquote berechnen wollen, ist das die angenehmste Variante: vorne Quote 2,00, hinten 5 % abgezogen.
Sportwetten.de – das transparente Zahlungsbild
Sportingwetten.de (NetX Betting Limited) trägt die Erlaubnis seit dem 19.11.2020, Folgeerlaubnis vom 16.12.2022. Die Zahlungsbedingungen sind auf der Seite dokumentiert: Kundenkarte, PayPal, Sofortüberweisung über Trustly, Kreditkarte (Visa/Mastercard), Banküberweisung, Skrill und Aircash; für alle Zahlungsmethoden ist „keine Gebühr“ und „sofort“ als Bearbeitungszeit angegeben; Mindestbetrag 10,00 € bei Trustly, Skrill und Aircash. Einzahlungen über Dritte sind nicht gestattet – das ist die direkte Folge des § 6b Abs. 4 GlüStV, der Zahlungen nur vom eigenen Konto erlaubt.
bwin – der Platzhirsch mit langer Historie
Bwin (bwin (Deutschland) Limited) trägt die Erlaubnis seit dem 09.10.2020, Folgeerlaubnis vom 23.12.2022. Bwin gehört zu den Marken, die schon vor der deutschen Regulierung groß waren – der Gang auf die Whitelist war eher eine Anpassung als ein Markteintritt. Welche Quote, welcher Gewinn, welche Steuerposition – all das steht im Wettschein, der vor Annahme der Wette erscheint.
Steuerumlage jenseits der Top-10-Liste
Neben den genannten Anbietern gibt es weitere Marken auf der Whitelist, die die Steuer unterschiedlich handhaben:
- Interwetten. Interwetten ist auf der Whitelist, fällt aber in eine eigene Kategorie: In den AGB (Abschnitt G.8) ist formuliert, dass die Sportwettensteuer nach dem Rennwett- und Lotteriegesetz von Interwetten getragen wird, und dass zum Ausgleich ein Quotenabschlag in Höhe von 5,3 % vorgenommen wird. Beim Gewinn wird die Auszahlungsquote und damit der Wettgewinn um 5,3 % reduziert (ausgenommen Cash-Out-Gewinne); vom Einsatz wird nichts abgezogen. Zusätzlich gilt: Wetten mit einer Quote unter 1,10 sind nicht als Einzelwette möglich – niedrigere Quoten müssen als Kombi- oder Systemwette gespielt werden.
- Wettarena. In den spielrelevanten Informationen formuliert Wettarena: Neben dem Wetteinsatz fällt die gesondert ausgewiesene Steuer von 5,3 % des Spieleinsatzes inkl. Steuer an. Das ist die dritte Umlage-Variante: Die Steuer wird auf dem Wettschein als eigene Position ausgewiesen, der gezahlte Betrag ist höher als der Wetteinsatz.
- Betway. Betway weist die Wettsteuer im abschließenden Prüfschritt des Wettscheins als eigenen Posten neben den ausgewählten Spielen und dem Wettsystem aus – eine Variante, die der Ausweis-Position von Wettarena nahekommt.
- Winamax. Wirbt auf der eigenen Website mit „0% Wettsteuer und die besten Quoten“. Das ist eine Werbeaussage – was tatsächlich auf dem Wettschein passiert, ist die andere Frage.
- ODDSET. ODDSET gibt an, weder den Einsatz noch den Gewinn der Spielenden mit einem Steuerabzug zu belegen. Gewinne würden auf den kompletten Einsatz ohne Abzug ausgezahlt. Das ist die ehrlichste Form der „Übernahme“-Variante, sofern sie tatsächlich so gelebt wird.
Spielerschutz bleibt vom Steuerthema unberührt
Drei Punkte, die unabhängig von der Steuerumlage für jeden Anbieter auf der Whitelist gelten:
- Eine Erlaubnis pro Person und Anbieter. Volle Verifikation bei Anmeldung; vor der Verifikation maximal 72 Stunden Spielzeit mit 100 € Einzahlungslimit und ohne Auszahlung. Das ist die Praxis jedes Whitelist-Anbieters – wer hier Kompromisse sucht, sucht sie bei Anbietern ohne Erlaubnis.
- Standard-Limit 1.000 € im Monat. Gilt über alle Anbieter hinweg. Wer mehr einzahlen will, muss die wirtschaftliche Leistungsfähigkeit nachweisen – eine Selbsterklärung reicht nicht. Für die Erhöhung gilt eine Sperre von 7 Tagen, die Senkung gilt sofort.
- Parallel-Spiel-Verbot. Wer parallel bei mehreren Anbietern spielt, ist in der LUGAS-Aktivitätsdatei sichtbar – die Anbieter sind verpflichtet, das zu prüfen.
Das sind die Mechanismen, die die deutsche Regulierung mitbringt. Sie sind nicht verhandelbar und nicht abhängig davon, ob der Anbieter die Steuer trägt oder weitergibt. Wer „0 % Wettsteuer“ als Argument für einen Anbieterwechsel nimmt, sollte diese Mechanismen mitnehmen.
Was die Rechnung im Einzelfall entscheidet
Die Sportwettsteuer entscheidet zwischen Anbietern selten allein. Drei Faktoren wiegen schwerer:
- Wettverhalten. Wer hohe Quoten spielt (über 5,0), verliert durch einen Quotenabschlag absolut weniger als jemand, der niedrige Favoriten-Quoten um 1,30 spielt – prozentual gleich, aber der Effekt auf den erwarteten Gewinn ist anders.
- Cash-Out. Bei Interwetten sind Cash-Out-Gewinne von der 5,3 %-Reduktion ausgenommen – wer häufig vorzeitig aussteigt, hat dort einen kleinen strukturellen Vorteil gegenüber Anbietern, die auch Cash-Out-Gewinne belasten.
- Livewetten. § 21 Abs. 4 GlüStV beschränkt die Live-Märkte: nächster Treffer ja, nächster Punkt in Tennis nein, nächster Korb in Basketball nein. Wer mit Livewetten sein Geld verdient, hat bei allen Whitelist-Anbietern dasselbe eingeschränkte Programm – der Steuerunterschied ist da sekundär.
Wer hingegen Kombiwetten mit vielen Beinen spielt, bekommt die Steuer mit jeder Multiplikation mit – die effektive Steuerquote steigt, weil eine niedrigere Quote an jeder Stelle den Gewinn schmälert und die 5,3 % (oder 5 %) jeweils auf den Bruttogewinn der Einzelposition berechnet werden.
Häufige Fragen zur Sportwettsteuer in Deutschland
Wie hoch ist die Sportwettsteuer in Deutschland, und auf welche Bezugsgröße wird sie berechnet?
Die Steuer beträgt 5,3 % des Einsatzes nach Abzug der Steuer selbst – das sind rund 5,03 % des tatsächlich eingezahlten Betrags. Berechnet wird sie nach § 17 Rennwett- und Lotteriegesetz beim Veranstalter, nicht bei der spielenden Person. Ob und wie sie an die Wettenden weitergegeben wird, hängt vom Anbieter ab.
Wer schuldet die Sportwettsteuer, der Anbieter oder die Spielenden?
Die Steuer schuldet der Veranstalter der Wette nach § 19 Rennwett- und Lotteriegesetz. Die Spielenden zahlen sie nur mittelbar, wenn der Anbieter sie über Einsatz, Quote oder Gewinn weitergibt. Eine direkte Steuerpflicht der Spielenden gibt es bei Sportwetten nicht.
Was bedeutet Werbung mit „0 % Wettsteuer“ für Quote und Auszahlung?
Die Werbung heißt: Der Anbieter trägt die Steuer aus eigener Marge. Das heißt aber nicht, dass die Wette kostenlos ist – die Marge, aus der die Steuer bezahlt wird, ist in der Quote eingepreist. Wer vergleicht, sollte die effektive Quote prüfen, nicht die Werbung.
Wie wird ein Gewinn berechnet, wenn der Anbieter einen Quotenabschlag von 5,3 % vornimmt?
Bei Interwetten und anderen mit Quotenabschlag: Einsatz × angezeigte Quote × (1 − 0,053). Beispiel: 100 € × 2,00 × 0,947 = 189,40 € Bruttogewinn. Der Netto-Gewinnablauf ist 89,40 € statt 100 €. Die spielende Person sieht den Abschlag erst im Gewinnfall.
Warum bieten Seiten ohne deutsche Erlaubnis Wetten ohne Steuer an, und was fehlt dort?
Solche Anbieter umgehen die deutsche Erlaubnis und damit die deutsche Steuer. Was dort fehlt: OASIS-Sperrsystem, LUGAS-Einzahlungslimit, deutsches Beschwerderecht, deutsche Aufsicht. Die fehlende Steuer ist also kein Vorteil, sondern die Kehrseite der fehlenden Regulierung. Die GGL warnt vor solchen Angeboten.
Seit wann wird die Sportwettsteuer in Deutschland erhoben?
Die Sportwettsteuer wird seit dem 1. Juli 2012 erhoben. Die Einnahmen daraus beliefen sich 2023 nach Angaben des Statistischen Bundesamtes auf 409 Millionen Euro – 5,2 % weniger als im Vorjahr, aber 116,8 % über dem Niveau von 2013.
Lizenz – tenniswetteninfo
Inhalt erstellt vom Team «tenniswetteninfo»
